Налоговая проверка: как подготовить документы и работу сотрудников компании
Налоговая проверка не всегда означает, что инспекторы приедут в офис. Камеральная проверка обычно начинается после подачи декларации, а выездная назначается отдельным решением. В обоих случаях компании важно понимать, какие документы запрошены, за какой период и кто отвечает за взаимодействие с налоговым органом. Подготовка начинается с этих вопросов, а не с отправки инспекции всего архива.
Вид и предмет налоговой проверки
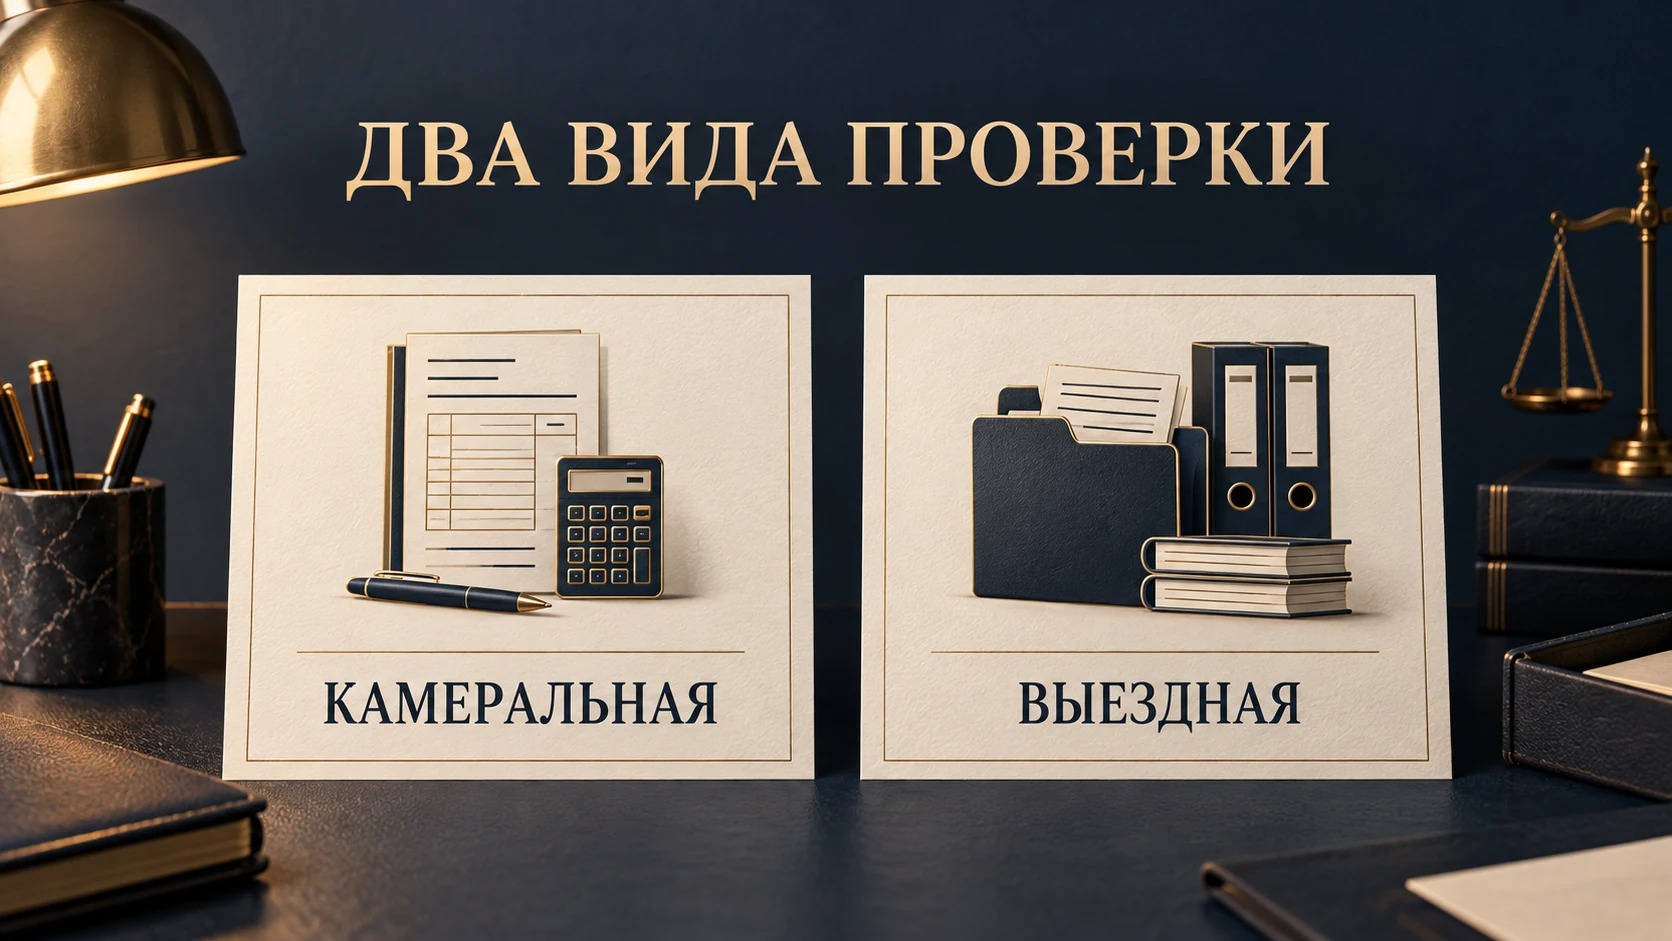
Камеральную проверку проводят на основе декларации, расчёта и сведений, уже имеющихся у налогового органа. Для обычной камеральной проверки отдельное решение руководителя инспекции не требуется. Если при проверке выявлены ошибки или расхождения, компания может получить требование о пояснениях или исправлениях. Истребовать дополнительные документы инспекция вправе в предусмотренных Налоговым кодексом случаях, поэтому важно читать не только перечень бумаг, но и основание запроса. Базовая процедура описана в разделе ФНС о камеральных проверках.
С 2026 года камеральную проверку в некоторых случаях может проводить уполномоченная ФНС инспекция, куда организация не подавала декларацию. В такой ситуации налоговый орган направляет уведомление, а представить документы можно в исходную или уполномоченную инспекцию. Порядок подготовки зависит также от того, какой налоговый орган проводит проверку и куда направлять ответ. Обычная камеральная проверка и проверка уполномоченным органом — не одно и то же по порядку уведомления. Особенности опубликованы на странице ФНС об изменениях налогового контроля с 2026 года.
Выездная проверка проводится на основании решения руководителя или заместителя руководителя налогового органа. В решении важно сверить компанию, проверяемые налоги и указанный период. Проверка может проходить в помещении налогоплательщика, а если предоставить его невозможно — в налоговом органе. С 1 января 2026 года в проверяемый период могут входить не только три предшествующих календарных года, но и завершившиеся налоговые периоды года, когда вынесено решение. Для отдельных ситуаций законом предусмотрены специальные правила; актуальная процедура изложена в разъяснениях ФНС о выездных проверках.
Для дальнейшей работы важны дата и способ получения документа, номер требования или решения, проверяемый налог, период, подразделение ФНС и указанный канал ответа. Эти сведения задают границы подготовки: документы за соседний период или по другой операции не следует смешивать с ответом без объяснения причин.
Документы, сгруппированные по операциям
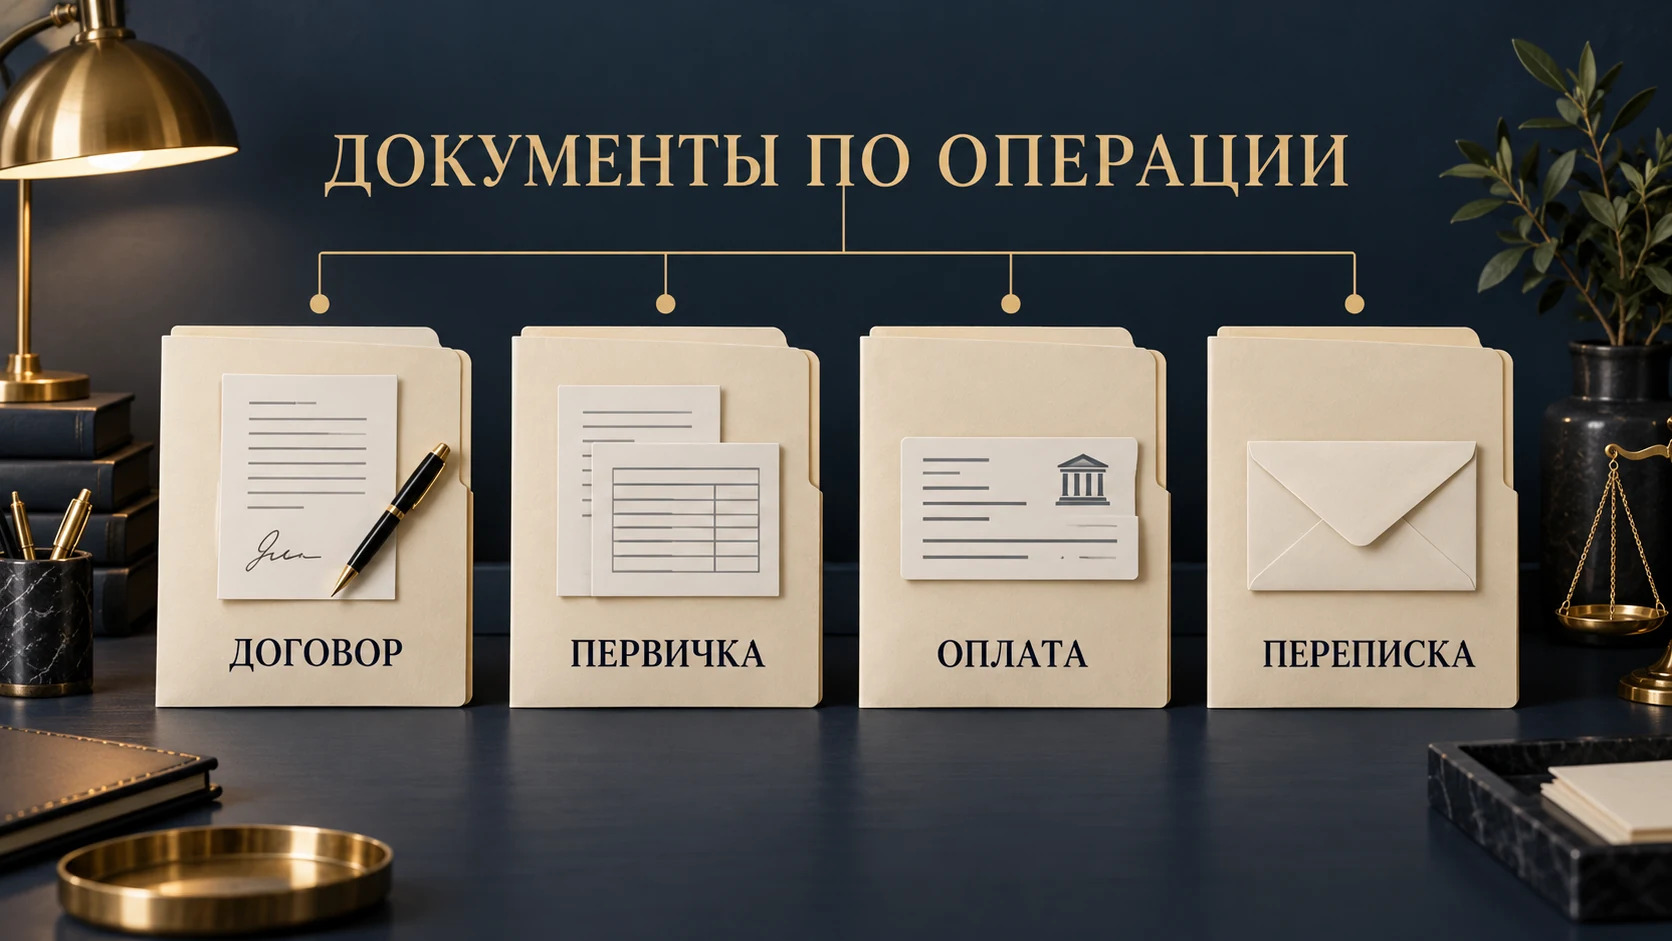
Практичный способ подготовки — взять каждую существенную для проверки операцию и восстановить её документальный маршрут. В рабочую подборку могут войти договор и приложения, заказ или спецификация, счета-фактуры и универсальные передаточные документы, акты, накладные, транспортные документы, платежи, акты сверки и деловая переписка. Для выплат сотрудникам отдельно проверяют кадровые основания, расчётные документы и фактическую выплату. Состав зависит от налога и содержания требования.
Документы должны объяснять не только бухгалтерскую запись, но и реальное исполнение: кто заказал товар или работу, кто принял результат, когда и как прошла оплата, где отражена операция в учёте. Например, акт и платёж могут подтверждать разные части одной сделки; сопоставьте их с договором, перепиской и учётными регистрами. Расхождения не следует маскировать новой версией документа: сначала устанавливают их причину, затем готовят достоверное пояснение.
Разберите каждое требование по пунктам: что именно запрошено, к какому налогу и периоду относится документ, есть ли он у компании, в каком виде его можно передать и когда истекает срок из требования. Опись переданных материалов, копия ответа и подтверждение его отправки или приёма через электронный документооборот, личный кабинет либо иной предусмотренный канал помогают восстановить состав переписки с инспекцией. Для бумажных оригиналов заранее определите место хранения; передавайте документы и электронные образы в порядке, установленном НК РФ и разъяснениями ФНС об истребовании документов.
Если компания объективно не успевает подготовить полный комплект, не оставляйте требование без реакции. Статья 93 НК РФ предусматривает уведомление о невозможности представить документы в установленный срок с указанием причин и предполагаемого срока представления; решение о продлении принимает налоговый орган. Такое уведомление не означает автоматического продления, поэтому направляйте его своевременно и подтверждайте обстоятельства.
Ответственные и сохранность рабочих материалов
Руководителю стоит назначить одного координатора взаимодействия с инспекцией и резервного сотрудника на случай его отсутствия. Бухгалтерия собирает налоговые регистры и подтверждения расчётов, профильное подразделение — сведения о фактическом исполнении, кадровая служба — документы по персоналу. Передавать ответы от имени компании должен руководитель или представитель с надлежащими полномочиями.
Ведите единый журнал: когда и от кого поступил документ, кто получил его внутри компании, какие пункты поручены исполнителям, что уже передано и чем подтверждается отправка. Такой учёт снижает риск повторных или противоречивых ответов. На период проверки компании важно сохранить доступ к учётным системам, первичным документам, деловой переписке и резервным копиям. Удаление сообщений и оформление документов задним числом могут исказить картину событий. Если документ отсутствует или сведения расходятся, сначала устанавливают факты и достоверно их фиксируют.
При выездной проверке заранее распределяют, кто принимает проверяющих, где им предоставляется возможность работать и кто сопровождает запросы внутри компании. Предъявленные документы сопоставляют с решением и полномочиями должностных лиц, чтобы соотнести действия инспекции с основанием проверки. До подписания протокола, описи или акта важно ознакомиться с полным текстом, передать замечания для отражения и сохранить экземпляр. Не препятствуйте законным действиям инспекции, но и не передавайте сведения вне установленного порядка без понимания, что именно оформляется.
Подготовка сотрудников к вопросам по их работе
Свидетелем при налоговом контроле может быть вызвано физическое лицо, которому известны обстоятельства, имеющие значение для проверки. Это может быть сотрудник, который согласовывал поставку, принимал работу, вёл учёт или общался с контрагентом. С 2026 года в НК РФ закреплён способ вызова на допрос в налоговый орган — соответствующее уведомление. Проверяйте его получение и передавайте документ человеку лично, не заменяя его пересказом коллег. Общая процедура допроса приведена в разделе ФНС для свидетелей.
Компания может объяснить сотруднику порядок мероприятия: кто проводит допрос, какие документы связаны с его функцией, как читать протокол и где получить копию. Но не следует коллективно репетировать ответы или подсказывать, что нужно говорить. Человек отвечает о том, что помнит и наблюдал сам; если он не знает или не помнит обстоятельство, догадка создаёт риск ошибки. Право отказаться от показаний действует только по предусмотренным законом основаниям, а не как общее правило для работников.
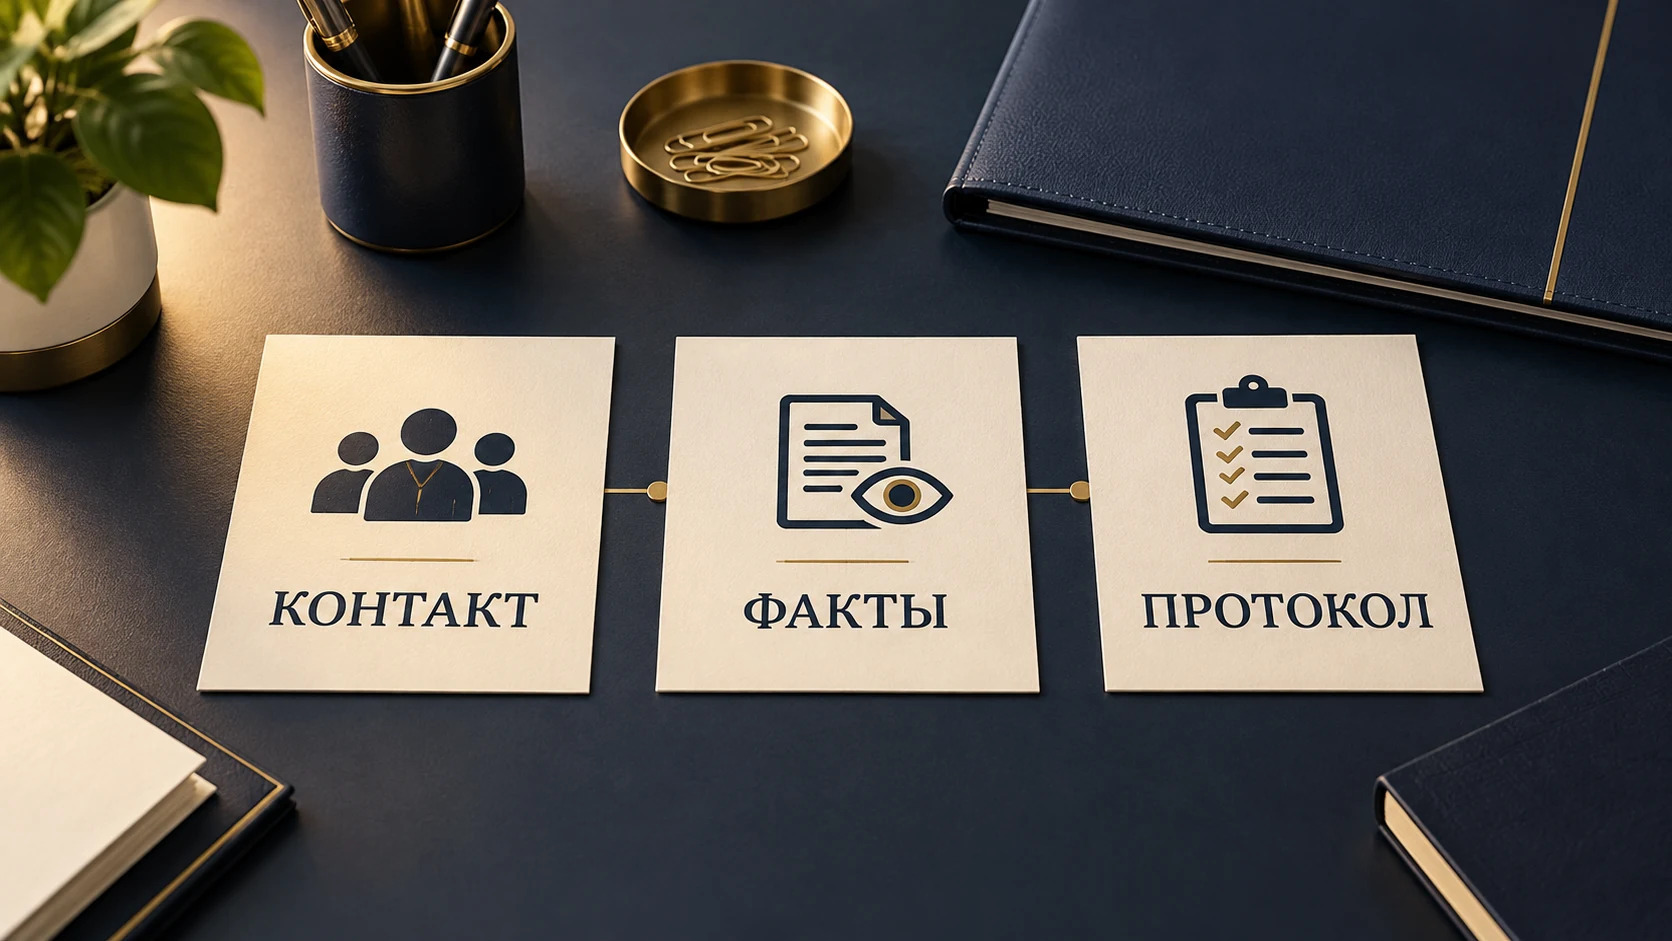
Показания заносят в протокол. Перед подписанием сотруднику полезно прочитать запись целиком и попросить отразить замечания, если формулировка не соответствует сказанному. ФНС указывает, что свидетелю вручают копию протокола. После мероприятия он может сообщить координатору компании, какие вопросы задавали и какие документы просили показать, не подменяя личные воспоминания общей версией.
Акт проверки и решение ФНС
Акт фиксирует выводы проверки, но сам по себе ещё не является итоговым решением о привлечении к ответственности. Получив акт, отметьте дату его вручения и разберите каждый эпизод отдельно: какое действие компании считает нарушением налоговый орган, на каких документах основан вывод, какие объяснения или доказательства уже представлены. Предметная позиция строится на сопоставлении расчётов с фактами; общей фразы о несогласии обычно недостаточно.
По статье 100 НК РФ организация вправе направить письменные возражения на акт в установленный законом срок, приложив подтверждающие документы. В возражениях удобно указать спорный фрагмент акта, позицию компании и ссылку на соответствующее доказательство. Актуальный порядок и срок для обычного акта ФНС указывает в своей памятке о возражениях. Материалы затем рассматривает налоговый орган и принимает решение. Если компания не согласна с решением, применяются отдельные правила досудебного обжалования; сроки зависят от вида документа и даты его получения, поэтому проверяйте их по конкретному акту и решению.
На сайте адвоката отдельно описана работа с налоговыми проверками и обжалованием. Если разногласия уже возникли, на странице налоговых споров можно ознакомиться с направлением практики; объём работы и перспективы оценивают по документам компании и стадии процедуры.
Нужна консультация по вашему делу? Позвоните адвокату
+7 925 266 32 77